
"대출 낀 아파트를 자녀에게 물려주면 증여세가 확 준다"는 이야기를 듣고 부담부증여를 떠올리는 분이 많습니다. 실제로 유용한 방법이지만, '절세'라는 한 면만 보고 들어갔다가 더 큰 세금과 분쟁을 떠안는 경우도 적지 않습니다.

먼저 짚어둘 것이 있습니다. 구체적인 세액 계산과 절세 설계는 세무사의 영역입니다. 이 글은 그 위에서 법률가가 반드시 함께 봐야 할 세 가지 함정(양도세·채무의 진정성·유류분)을 정리합니다.
부담부증여가 정확히 무엇인가요?
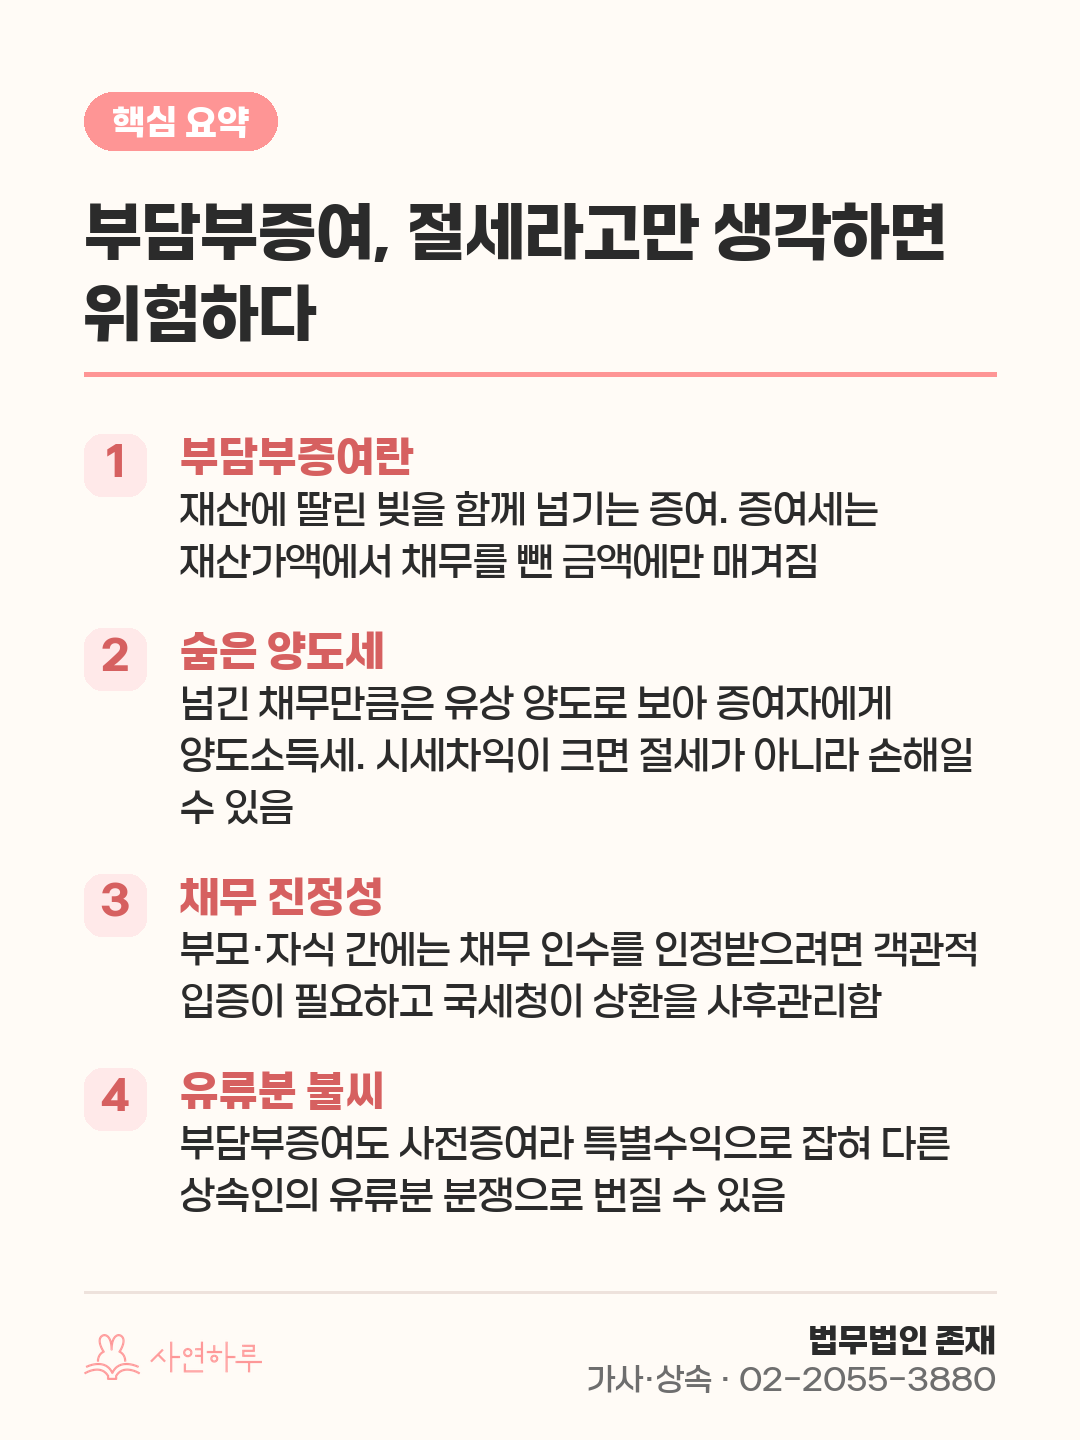
부담부증여는 재산을 넘기면서, 그 재산에 딸린 채무까지 함께 넘기는 증여입니다. 예를 들어 부모가 대출이 남은 아파트를 자녀에게 증여하면서, 그 대출 상환 의무도 자녀가 떠안게 하는 것입니다.
세금 구조가 일반 증여와 다릅니다. 자녀는 아파트 전체 가액이 아니라 '재산가액에서 인수한 채무를 뺀 금액'에 대해서만 증여세를 냅니다. 이 점 때문에 절세 수단으로 알려졌습니다. 하지만 여기서 이야기가 끝나지 않는다는 것이 핵심입니다.
왜 '절세'만 보면 위험한가요?
가장 많이 놓치는 것이 양도소득세입니다. 넘긴 채무만큼은 자녀가 돈을 주고 산 것(유상 양도) 과 마찬가지로 취급되어, 그 부분에 대해 증여한 부모(증여자)에게 양도소득세가 부과됩니다.
즉 부담부증여는 증여세는 줄지만 양도세가 새로 생기는 구조입니다. 그래서 넘기려는 부동산의 시세차익이 크거나, 다주택자로 양도세가 중과되는 상황이라면, 줄인 증여세보다 늘어난 양도세가 더 커져 오히려 손해가 될 수 있습니다. "절세 만능"이 아니라, 두 세금을 함께 계산해 봐야 답이 나옵니다.
한 가지 함정이 더 있습니다. 증여 후 10년 안에 증여자가 사망하면 그 증여재산이 상속세 과세가액에 다시 합산되는데(상속인 기준 10년), 이때 이미 낸 증여세는 상속세에서 공제되지만, 부담부증여로 낸 양도소득세는 공제되지 않습니다. 증여·양도·상속 세 가지 세금이 한꺼번에 얽히므로, 반드시 세무 전문가와 함께 미리 시뮬레이션해야 합니다.
부모·자식 간에는 왜 더 까다로운가요?
부담부증여의 핵심 전제는 "자녀가 그 채무를 진짜로 떠안아 갚는다"는 것입니다. 그런데 배우자나 직계존비속(부모·자식) 사이에서는, 세법이 이 채무 인수를 당연히 인정해 주지 않습니다. 원칙적으로 채무를 인수하지 않은 것으로 보고, 인정받으려면 채무부담계약서·담보 설정·이자 지급 내역 등으로 객관적으로 입증해야 합니다(상속세및증여세법 제47조 취지).
게다가 끝이 아닙니다. 국세청은 부담부증여로 넘어간 채무를 전산에 등록해 정기적으로 사후관리합니다. 이후
- 실제로 자녀가 그 빚을 갚고 있는지
- 혹시 부모가 대신 갚아 주거나 이자를 내 주고 있지는 않은지
를 추적합니다. 만약 자녀가 갚지 않고 부모가 대신 상환한 사실이 드러나면, 그 금액을 다시 증여로 보아 증여세를 추징하고 가산세까지 물릴 수 있습니다. 서류만 부담부증여로 꾸미는 것으로는 통하지 않는다는 뜻입니다.
나중에 상속 분쟁으로 번지나요?
그렇습니다. 부담부증여는 세금 문제로 끝나지 않고 훗날 상속 다툼의 불씨가 됩니다. 부담부증여도 결국 생전에 미리 준 재산(사전증여) 이기 때문입니다.
한 자녀에게 부담부증여로 재산을 몰아주면, 그 증여받은 재산(채무를 뺀 순수 이익 부분)은 '특별수익'으로 보아 유류분 산정에 반영될 수 있습니다. 그 결과 다른 자녀가 유류분을 침해당했다며 반환을 청구할 수 있습니다. 특히 공동상속인에게 준 증여는 기간 제한 없이 유류분 계산에 들어갈 수 있어, 오래전 증여도 문제가 됩니다. 넘긴 채무(부담) 부분을 특별수익에서 어떻게 공제할지도 실제 다툼에서 자주 쟁점이 됩니다.
법무법인 존재는 이렇게 봅니다
부담부증여는 '세금을 얼마 아끼느냐'의 문제로만 접근하면 절반만 보는 것입니다. 양도세를 함께 계산했는가, 채무의 진정성을 갖췄는가, 다른 상속인의 유류분과 충돌하지 않는가 — 이 세 가지를 놓치면 아낀 세금보다 훨씬 큰 대가를 치릅니다.
법무법인 존재는 세무 전문가와 협업해, 세무사가 절세를 계산하면 법률가는 그 설계가 세무조사와 유류분·상속 분쟁을 견딜 수 있는지를 함께 검증합니다. 가정법원 부장판사 출신 윤지상 변호사의 관점으로, 증여계약서와 채무 인수의 형식을 갖추고, 훗날 형제간 다툼이 될 지점을 미리 제거합니다. 증여는 세금을 아끼는 기술이기 이전에, 가족이 다투지 않게 하는 설계여야 합니다.
부담부증여의 성패는 '아낀 증여세'가 아니라 '따라붙는 양도세와 훗날의 유류분'에서 갈린다. 절세는 세무사와, 분쟁은 법률가와 함께 봐야 완성된다.
자주 묻는 질문
부담부증여를 하면 세금이 무조건 줄어드나요?
그렇지 않습니다. 증여세는 채무를 뺀 금액에만 매겨져 줄어들지만, 넘긴 채무만큼은 유상 양도로 보아 증여자에게 양도소득세가 부과됩니다. 부동산의 시세차익이 크거나 다주택 중과가 적용되면 늘어난 양도세가 줄인 증여세보다 커져 오히려 불리할 수 있으므로, 두 세금을 함께 따져야 합니다.
부모와 자식 사이의 부담부증여는 무엇을 조심해야 하나요?
배우자·직계존비속 간에는 채무 인수를 당연히 인정해 주지 않아, 채무부담계약서·담보·이자 지급 내역 등으로 객관적으로 입증해야 합니다. 또 국세청이 채무 상환을 사후관리하므로, 자녀가 실제로 갚아야 합니다. 부모가 대신 갚으면 그 금액이 다시 증여로 과세될 수 있습니다.
부담부증여가 나중에 유류분 분쟁이 될 수도 있나요?
있습니다. 부담부증여도 사전증여이므로, 특정 자녀에게 몰아준 경우 그 순수 이익 부분이 특별수익으로 유류분 계산에 반영되어 다른 상속인이 유류분 반환을 청구할 수 있습니다. 증여 단계에서 유류분까지 함께 고려해 설계해야 훗날 분쟁을 줄일 수 있습니다.

법무법인 존재 · 상담문의 02-2055-3880 · jonjae.co.kr